


شركة تداول مشبوهة شلون أتأكد منها لاستعادة أموال التداول
إذا طلبت منك منصة تداول دفع “رسوم إفراج” قبل سحب رصيدك، فلا تتعامل مع الأمر كأنه تأخير عادي. في كثير من الحالات هذا أول خيط واضح في ملف استرداد الأموال، خصوصًا عندما تختفي المنصة من التراسل السريع وتبدأ تماطل بصيغ قانونية مبهمة. قبل أي خطوة، راجع مرجع شركة تداول مشبوهة شلون أتأكد منها كإطار أولي لفهم العلامات التي تستحق التوقف عندها.
متى تكون المطالبة بالمال قانونية فعلًا
الفرق بين الرسوم المشروعة والابتزاز المالي يبدأ من مصدر الطلب، لا من عنوانه. الرسوم النظامية الحقيقية تكون محددة في شروط الخدمة، ومذكورة قبل الإيداع أو أثناء فتح الحساب، وتصدر عادة من جهة رقابية أو من مزود خدمة واضح بعقد أو فاتورة أو إشعار رسمي يمكن التحقق منه. أما إذا طلبت المنصة المبلغ بعد أن رفعت طلب السحب، أو ربطته بـ“ضمان الحساب” أو “ضريبة فورية” أو “تحرير الأرباح”، فالشبهة ترتفع مباشرة، لأن الطلب هنا صار أداة لتعطيل خروجك لا لتغطية خدمة فعلية.
راقب التوقيت أيضًا. لو ظهر الطلب فقط بعد السحب، أو بعد محاولة إغلاق الحساب، أو بعد رفض إيداع إضافي، فهذه ليست مصادفة بريئة. المنصات الجادة تشرح الرسوم قبل المعاملة، وتسمح لك بمراجعة السجل المالي، وتقدم قناة اعتراض يمكن توثيقها. أما المنصة المشبوهة فتطلب الدفع عبر محافظ شخصية، أو حسابات متعددة بأسماء غير متناسقة، أو عبر تحويلات لا تصدر عنها مستندات قابلة للتحقق. هذا فرق مهم.
هنا تأتي أهمية التفريق بين “رسوم تنظيمية” و“ابتزاز مالي”. الأولى لها أساس تعاقدي وقابلية تدقيق، والثانية تعتمد على الضغط النفسي، استعجال، تهديد بإلغاء الحساب، أو ادعاء أن أي تأخير سيؤدي إلى خسارة الرصيد. لا تدفع بدافع الخوف. اجمع الأدلة أولًا، لأن التوثيق هو ما يحول الشك إلى ملف قابل للمتابعة.
- احفظ كل محادثة، ويفضل أن تكون بصيغة قابلة للإثبات مع التاريخ والوقت.
- التقط صورًا للشاشة تظهر اسم المستلم، المبلغ، والغرض المزعوم من الطلب.
- طابق ما طُلب منك مع شروط الخدمة، وسجل أي تناقض واضح فورًا.
- إذا كان الدفع مطلوبًا خارج القنوات المعتادة، فاعتبره إنذارًا حقيقيًا.
- اطلب كشفًا كتابيًا يوضح الأساس القانوني للرسوم، لا شرحًا شفهيًا فقط.
في ملفات عديدة يختلط الأمر على الضحية لأن المنصة تستخدم لغة رسمية ثقيلة. لكن اللغة لا تجعل الطلب قانونيًا. المعيار الحقيقي هو قابلية التحقق، هل توجد فاتورة؟ هل هناك مرجع تعاقدي؟ هل الجهة المستلمة معلومة ومطابقة للمنصة أو لشريك مرخص؟ إن لم يوجد هذا كله، فالغالب أن المطلوب ليس رسمًا تنظيميًا بل وسيلة لجرّك إلى دفعات إضافية.
كيف تتبع التحويلات وتبني ملفًا قابلاً للاسترداد
أول ما تفعله بعد الاشتباه هو إيقاف النزيف. لا ترسل أي مبلغ جديد، ولا تدخل في نقاشات طويلة حول “فرصة أخيرة” أو “تصحيح الحساب”. بعد ذلك اجمع مسار المال من المصدر إلى الوجهة، لأن كل طبقة في التحويل قد تكشف جهة وسيطة أو حساب استقبال أو مزود دفع. إذا كان الدفع ببطاقة، أبلغ المصرف فورًا عن معاملة محل نزاع واطلب فتح مراجعة احتيال. وإذا كان التحويل بنكيًا، فسرعة الإبلاغ مهمة، لأن بعض البنوك تستطيع تعقب مسار الأموال خلال نافذة زمنية أضيق مما يظنه كثيرون.
تفاصيل صغيرة تصنع الفرق. رقم المعاملة، اسم المستفيد كما يظهر في كشف الحساب، العملة، تاريخ ووقت العملية، وعنوان البريد الإلكتروني أو معرف المحفظة كلها عناصر مهمة. لا تكتفِ بلقطة واحدة. احتفظ بنسخة من صفحة السحب، ورسالة الرفض، وأي شرط مفاجئ ظهر لك بعد الإيداع. هذا الملف هو الذي يفيد لاحقًا عند التواصل مع مزود الدفع، أو عند الاستعانة بجهة متخصصة في تتبع واسترداد الأموال المفقودة.
إذا كانت المنصة تدّعي أنها “منظمة” في عدة أسواق، فاطلب ما يثبت ذلك كتابةً، ثم افحص التناسق بين الاسم التجاري، جهة التشغيل، وشركة المعالجة المالية. التناقضات هنا ليست تفصيلًا إداريًا، بل علامة على بنية مقصودة لتشتيت المسؤولية. أحيانًا ترى اسمًا على الموقع، واسمًا آخر في الفاتورة، وثالثًا في بيانات التحويل. هذا التشتت يجب أن يدخل مباشرة في البلاغ، لأنه يوضح أن المستلم لم يكن شفافًا من البداية.
بعد حفظ الأدلة، افصل قنواتك المالية فورًا. غيّر كلمات المرور، فعّل التنبيه الفوري على البطاقة والحساب، وراجع أي صلاحية وصول أعطيتها للمنصة أو لتطبيقها. إن كنت أدخلت صورة هوية أو كشف حساب أو إثبات عنوان، فتعامل مع الأمر كأنه تسريب محتمل لا مجرد مشاركة بيانات عادية.
بعد الاشتباه، نظّف بياناتك قبل أن تتوسع المشكلة
أخطر ما في هذه الملفات ليس المبلغ وحده، بل ما تبقى من بياناتك. رقم هاتفك، بريدك، صورة الهوية، عنوانك، وربما لقطة لبطاقتك، كلها قد تُستخدم في إعادة استهدافك بمحاولات احتيال لاحقة. لذلك ابدأ بتأمين البريد الأساسي أولًا، ثم الحساب البنكي، ثم أي منصة مالية ربطتها بنفس كلمة المرور أو بنفس الجهاز. لا تترك التنبيهات المالية خارج التشغيل. بسيطة؟ نعم. فعالة؟ جدًا.
إذا وردتك مكالمات أو رسائل تطلب منك “إكمال التحقق” عبر رابط جديد، لا تضغط. استخدم القنوات التي تعرفها أنت فقط، أو تواصل مع الجهة التي أصدرت البطاقة أو الحساب من خلال الأرقام الرسمية المسجلة لديك، لا من داخل الرسائل نفسها. كذلك، راقب كشوفاتك لأسابيع، لأن بعض الجهات الاحتيالية تختبر البطاقة برسوم صغيرة قبل محاولة أكبر. خطوة واحدة متأخرة قد تكشف محاولة أوسع.
عندما تكون الصورة المالية متشابكة، يصبح العمل المنظم أهم من الوعود السريعة. جهات مثل Gulfrecoverygroup تفيدك حين تحتاج إلى قراءة المسار كاملًا، من طلب الدفع إلى تتبع التحويلات إلى صياغة ملف مطالبات يمكن تقديمه بوضوح. والأهم أنك لن تتعامل مع المشكلة كحادثة معزولة، بل كقضية مالية تحتاج ترتيبًا، أدلة، وتحركًا سريعًا قبل أن تضيع الآثار الأهم.
Categories
- Artificial Intelligence (AI)
- Technology
- Business
- Education
- Science
- Lifestyle
- Healthcare
- Entertainment
- Politics
- Environment
- Travel
- Finance
- Automobile
- News
- Art
- Causes
- Crafts
- career
- Dance
- Drinks
- Film
- Fitness
- Food
- Games
- Gardening
- Health
- Home
- Literature
- Music
- Networking
- Other
- Party
- Religion
- Shopping
- Sports
- Theater
- Wellness
Read More
The Ultrasound Therapy Device Market has experienced significant growth in recent years, driven by increasing demand for non-invasive therapeutic modalities across physical therapy, sports medicine, and rehabilitation settings. These medical devices utilize acoustic energy to promote tissue healing, reduce pain, and enhance drug delivery through thermal and mechanical mechanisms....

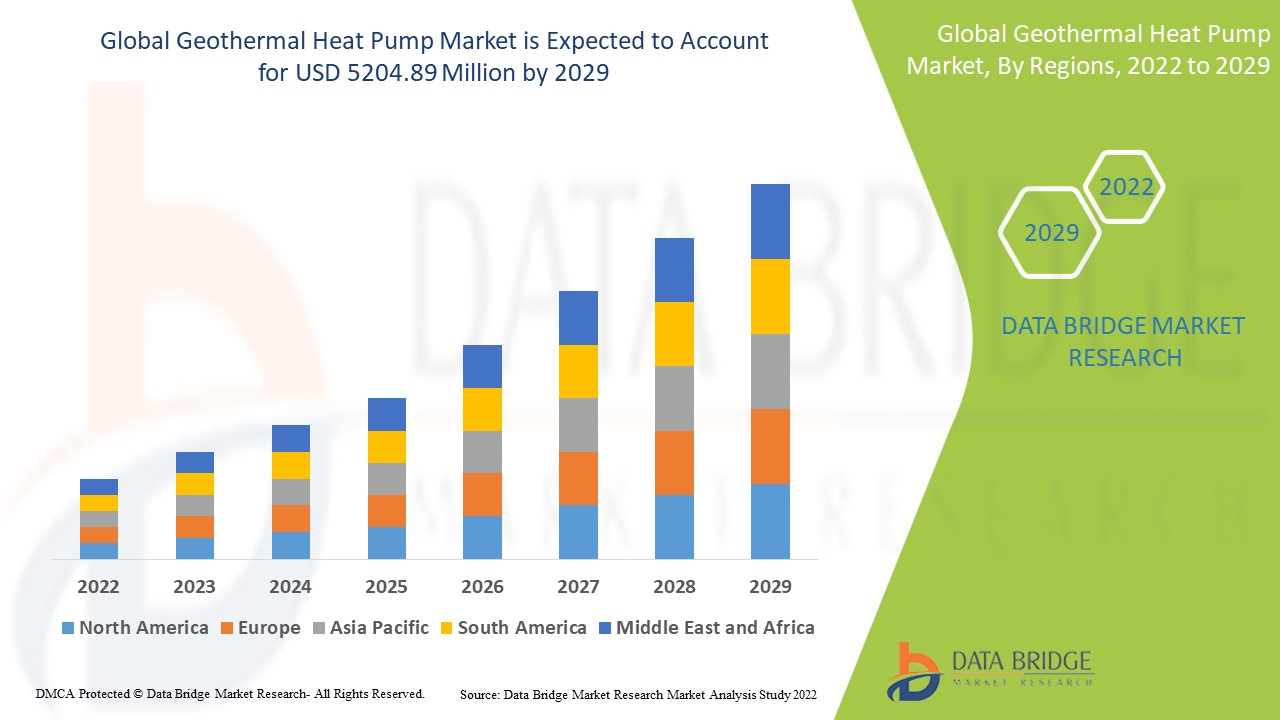
" According to the latest report published by Data Bridge Market Research, the Geothermal Heat Pump Market CAGR Value Global Geothermal Heat Pump Market was valued at USD 3,660.0 million in 2021 and is expected to reach USD 5204.89 million by 2029, registering a CAGR of 4.50% during the forecast period of 2022-2029. A large scale Geothermal Heat Pump Market research reports help business or...
¿Por qué muchos viajeros prefieren un taxi después de llegar a la Estación de Tren de Gandía? Un viaje en tren puede ser agradable, pero el momento después de la llegada suele traer un pequeño desafío. Los viajeros necesitan encontrar el siguiente transporte, llevar sus maletas y descubrir la forma más rápida de llegar a su...

Analyzing the global Pressure Switch market by type and pressure range, covering electromechanical and solid-state switches, as well as below 100 bars, 100 to 400 bars, and above 400 bars pressure ranges, with key insights into market segmentation, performance characteristics, and growth opportunities through 2035. The Pressure Switch Market demonstrates robust segmentation by type and pressure...
Refractory Anchor Market Report Overview The Refractory Anchor Market report provides a comprehensive and analytically structured examination of the Refractory Anchor market. Based on rigorous primary and secondary research methodologies, it evaluates competitive dynamics, technological advancements, regulatory environments, and evolving consumer expectations. The study delivers a...
