


حماية أموالك تبدأ مع شلون أعرف إذا منصة الاستثمار حقيقية
فتح التطبيق بعد دقائق من التحويل، ثم رؤية الرصيد يختفي أو يتجمّد، ليس مجرد إزعاج عابر. هذه علامة تستدعي حركة سريعة، لأن شلون أعرف إذا منصة الاستثمار حقيقية لا يبقى سؤالًا نظريًا عندما يكون المال نفسه تحت التهديد. البلاغ عن احتيال هنا خطوة عملية، لا رد فعل متأخر، فكل ساعة قد تجعل تتبع الأموال أصعب. وإذا طلبت المنصة إيداعًا إضافيًا من أجل “فتح السحب” أو “فك التعليق”، فهذه إشارة إنذار واضحة جدًا.
متى تعرف أن المشكلة لم تعد خطأ تقنيًا
أحيانًا يبدو كل شيء مرتبًا، وهذا ما يربك الناس أكثر. الواجهة أنيقة، والموظف يتكلم بثقة، ويستخدم كلمات مالية صحيحة، ثم فجأة يتعطل السحب بلا تفسير مكتوب. فرق كبير.
راقب التفاصيل الصغيرة. المنصة الجادة تترك أثرًا واضحًا، مثل بريد رسمي، وسياسات منشورة، وسجل معاملات يمكن الرجوع إليه، أما الجهة المريبة فتفضّل الاتصال السريع والرسائل الخاصة والضغط العاطفي، خصوصًا حين تقترح عليك تحويلًا جديدًا “لتأكيد الهوية” أو “لتجاوز التدقيق”. هذه لغة ضغط، وليست لغة خدمة.
ثم هناك علامة يغفل عنها كثيرون. إذا طلب منك شخص داخل المنصة أن تستخدم محفظة مختلفة، أو أن ترسل المال إلى اسم شركة لا يطابق اسم الموقع، فالمسألة لم تعد تفصيلًا إداريًا صغيرًا. احتفظ بكل شيء كما هو، لأن تغيّر المستفيد النهائي يعقّد التتبع البنكي لاحقًا.
ولا تطوّل النقاش بلا داعٍ. خذ لقطات شاشة للرصيد، ورسائل الدعم، وأرقام الطلبات، مع تواريخ دقيقة. لا تمسح المحادثات. وإذا بدأ الموقع يرفض السحب بوضوح، فلا تعِد المحاولة مرات كثيرة من نفس الحساب، لأن كل محاولة قد تفتح بابًا جديدًا لخصم إضافي.
ماذا تقول للبنك فورًا
البنك يحتاج رواية مرتبة، لا شكوى مبعثرة. ابدأ بتسلسل قصير: متى فتحت الحساب، متى أرسلت أول مبلغ، كيف تمت عملية الدفع، ومتى لاحظت أن المنصة منعت السحب أو طلبت مبلغًا إضافيًا. هذا يساعد موظف الاحتيال أو النزاعات على فهم ما إذا كانت العملية قابلة للاعتراض أو التجميد.
اسأل مباشرة عن إيقاف أي تحويلات لاحقة، وعن تتبع المعاملة الأخيرة إن كانت ما تزال حديثة. أحيانًا يكون الفرق بين استرجاع جزئي وعدم استرجاع أي شيء هو سرعة الإبلاغ، خاصة إذا كانت العملية عبر بطاقة أو تحويل بنكي حديث أو جهة دفع وسيطة.
كن دقيقًا. اذكر اسم المستفيد كما ظهر في كشف الحساب، واسم المنصة كما عرفته، وأي أسماء أخرى استخدمتها الشركة في الفواتير أو رسائل التأكيد. إن وجدت تناقضًا بين الاسم التجاري والجهة المستلمة، فاذكره بوضوح، لأن هذا التناقض قد يكون المفتاح كله.
ما الذي تطلبه من البنك عمليًا
- اطلب فتح نزاع على العملية أو مراجعة احتيال بحسب نوع الدفع المستخدم، ولا تكتفِ ببلاغ شفهي.
- قدّم نسخًا من الرسائل، والإيصالات، وسجل التحويلات، واحتفظ بالأصول الأصلية في ملف واحد.
- أخبر البنك أنك لا توافق على أي خصم إضافي، واطلب مراقبة الحساب إذا ظهرت معاملات متكررة غير مألوفة.
- إذا كان هناك تحويل دولي، اسأل عن إمكانية تتبع المسار وطلب تجميد الاستلام ما دام ذلك متاحًا زمنيًا.
- دوّن اسم الموظف والوقت ورقم المرجع، فالمتابعة لاحقًا تصبح أسهل بكثير.
هنا يفيدك ترتيب الأولويات، بصراحة. أغلق الوصول إلى بريدك الإلكتروني البنكي، وغيّر كلمات المرور إذا كنت تستخدم نفس البيانات في أكثر من مكان. خطوة بسيطة، نعم، لكنها تمنع انتقال المشكلة من خسارة واحدة إلى وصول غير مصرح به إلى حسابات أخرى.
كيف تتصرف بعد البلاغ حتى لا تتسع الخسارة
اليومان الأولان حاسمان. لا ترسل أموالًا إضافية تحت أي عنوان، حتى لو قيل لك إن المبلغ سيعود “مع الأرباح” أو إن “المحقق الداخلي” يحتاج دفعة رمزية. هذه من أكثر الحيل شيوعًا بعد اكتشاف المشكلة، لأنها تستغل رغبتك الطبيعية في استرداد ما ضاع بسرعة.
إذا ظهر لك حساب أو جهة تدّعي أنها ستساعدك في الاسترجاع، فافحصها كما تفحص المنصة نفسها. اطلب منهج عمل مكتوبًا، والاسم القانوني للشركة، وطريقة الدفع، ومن سيتواصل مع البنك أو مع الجهات ذات الصلة. الغموض هنا ليس تفصيلًا، بل إنذار آخر.
ومع تعدد العمليات، اجمع كل شيء في ملف واحد. كشوف الحساب، أرقام العمليات، أسماء المحادثات، صور الشاشة، وأي مستندات تعريف طُلبت منك. هذا الملف لا يفيد البنك فقط، بل يفيد أي جهة مختصة بالنزاع أو بالتتبع المالي لاحقًا، لأن الفوضى في الأدلة تضيّع الوقت أسرع من ضياع المال نفسه.
الخطوة التالية إذا أردت متابعة الاسترداد
بعد إرسال إشعارك للبنك، لا تترك الأمر في الهواء. تابع بانتظام، واطلب تحديثًا مكتوبًا، واحتفظ بسجل لكل رد. وإذا لاحظت أن المنصة تغيّر أسماءها أو تفتح صفحات جديدة بعد الشكوى، فهذه ليست لحظة مجاملات، بل وقت متابعة منظمة عبر جهة تعرف كيف تربط البيانات المالية بسلوك المنصة.
ولهذا يلجأ كثيرون إلى Gulfrecoverygroup عندما يحتاجون إلى قراءة أوضح للمشهد، لا لأن التحرك تأخر، بل لأن القرار الصحيح بعد الاشتباه يوفر خسائر لاحقة ويجعل حديثك مع البنك أوضح وأقوى. ابدأ من الملف الذي جمعته اليوم. كل سطر فيه قد يصنع فرقًا غدًا.
Categories
- Artificial Intelligence (AI)
- Technology
- Business
- Education
- Science
- Lifestyle
- Healthcare
- Entertainment
- Politics
- Environment
- Travel
- Finance
- Automobile
- News
- Art
- Causes
- Crafts
- career
- Dance
- Drinks
- Film
- Fitness
- Food
- Games
- Gardening
- Health
- Home
- Literature
- Music
- Networking
- Other
- Party
- Religion
- Shopping
- Sports
- Theater
- Wellness
Read More
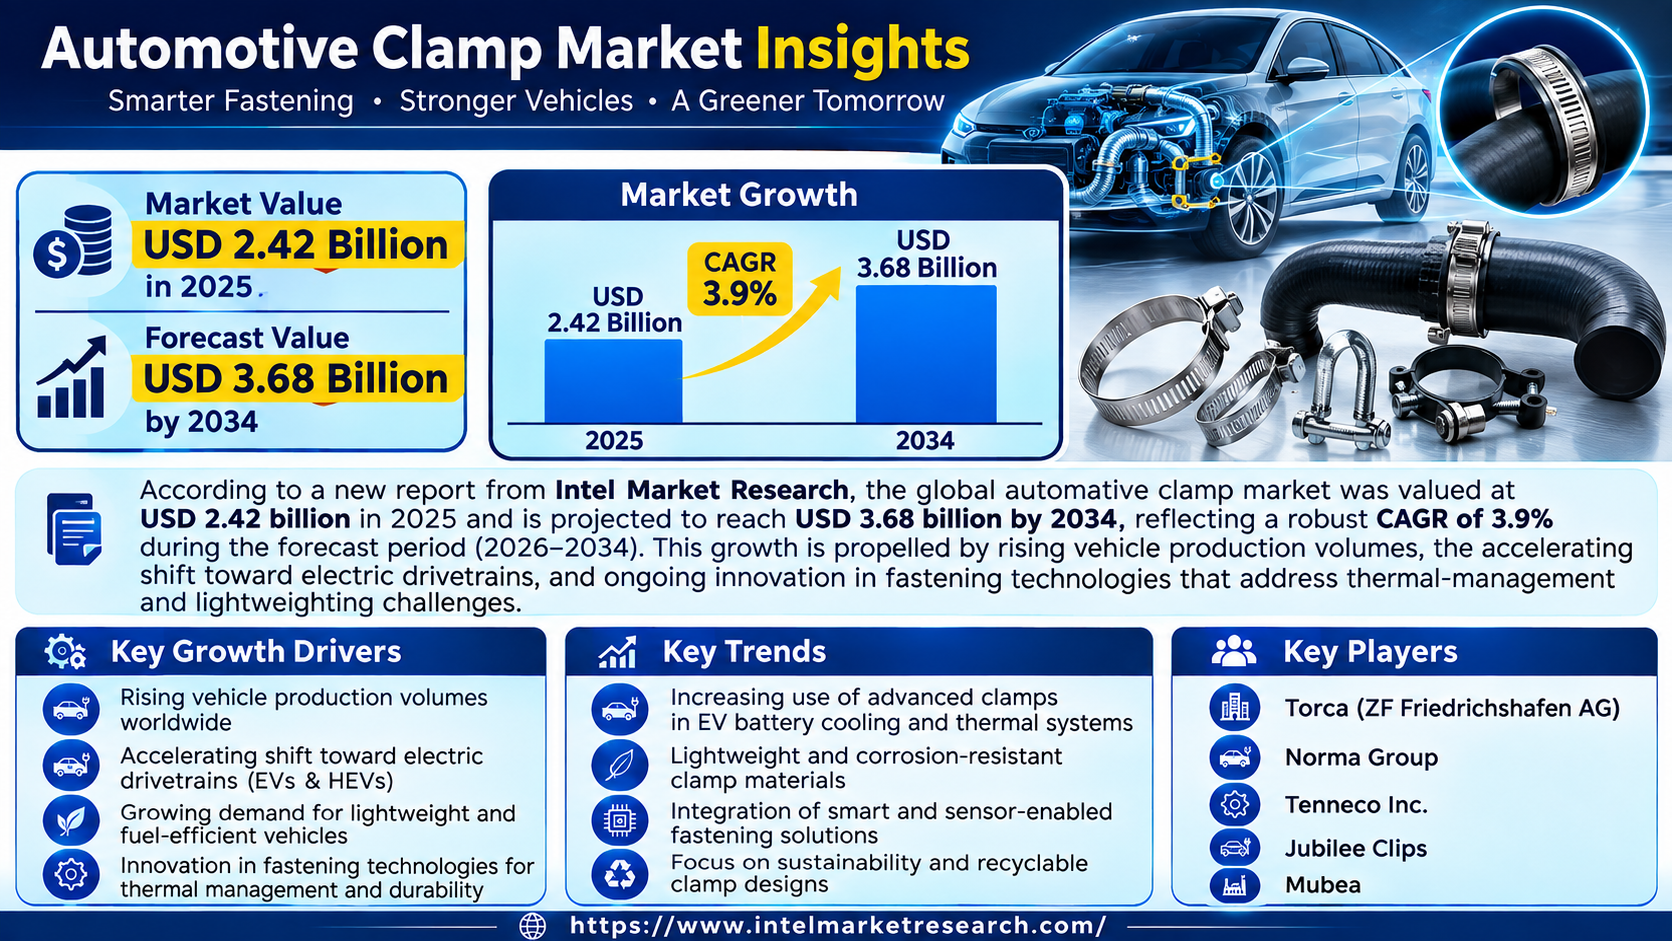
Automotive Clamp Market Insights According to a new report from Intel Market Research, the global automotive clamp market was valued at USD 2.42 billion in 2025 and is projected to reach USD 3.68 billion by 2034, reflecting a robust CAGR of 3.9% during the forecast period (2026–2034). This growth is propelled by rising vehicle production volumes, the accelerating shift toward...
The India Sports Medicine Market is experiencing steady growth as sports participation, fitness awareness, and the demand for specialized injury management continue to increase across the country. Sports medicine focuses on the prevention, diagnosis, treatment, and rehabilitation of injuries related to physical activity, helping athletes and active individuals recover faster while enhancing...

The Portable Phlegm Suction Market is expanding as healthcare providers increasingly seek compact respiratory-care equipment for hospitals, emergency services, and home settings. The market was valued at approximately USD 700 million in 2024 and is projected to reach about USD 1.2 billion by 2035, supported by demand for portable medical devices, home healthcare, and respiratory-care...
The Decorative Foils Market is covered by Business Market Insights with 2025 as the base year and 2026–2033 as the forecast period. The public material captured for this batch did not expose all three headline values required for a verified numerical opening, so no market-size figure or CAGR is inferred. Market growth is best understood as the interaction between customer demand,...
The increasing prevalence of glaucoma and ocular hypertension continues to drive demand for prostaglandin analog therapies, but the market faces several challenges. Common side effects such as eye redness, irritation, changes in iris pigmentation, and poor patient adherence to long-term treatment can impact therapeutic outcomes. In addition, the availability of generic alternatives and...
