شلون أعرف شركة التداول النصابة تكشف استنزاف الحساب الخفي

حين يطلب منك المستشار الاقتراض حتى "تنقذ" الصفقة، فالعطب ليس في خسارتك وحدها، بل في الطريقة التي يُدفع بها بك إلى خسارة أعمق. كثيرون لا ينتبهون إلا متأخرًا إلى أن القروض الاستثمارية، التداول بالهامش، خسائر الاستثمار، احتيال مالي، وسيط التداول، حماية المستثمر، استرداد الخسائر، نصائح استثمارية ليست عناوين منفصلة، بل سلسلة ضغط واحدة تبدأ بوعد سريع وتنتهي بديون لا صلة لها أصلًا بالاستثمار. ولمن يريد زاوية عملية في هذا النوع من السلوك، ارجع إلى شلون أعرف شركة التداول النصابة بوصفه مثالًا على كيف يظهر الاستنزاف الخفي قبل أن يتضخم. المشكلة قاسية. لكنها ذكية أيضًا.
متى يتحول "التعويض" إلى فخ مالي
أول إشارة مقلقة هي أن المستشار لا يتكلم عن السوق، بل عن سرعة الضخ. يريد منك إيداعًا إضافيًا اليوم، قبل "أن تضيع الفرصة"، ويطلب منك أن تعتبر القرض خطوة مؤقتة فقط. هذا أسلوب ضغط معروف، لأن الشخص الذي يخاف من ضياع ما تبقى له يصير أقل ميلًا لطرح الأسئلة، وأسرع في التصديق. والأسوأ حين يرافق ذلك وعد شفهي بأن الصفقة ستعود قريبًا وأن كل شيء "مضبوط". لا يوجد ضبط كهذا. يوجد فقط نقل للمخاطر من منصة التداول إلى جيبك.
هنا يظهر وجه الوسيط بوضوح. إذا بدأ يطلب منك فتح رافعة أعلى، أو نقل الحساب إلى وضعية هامش أكثر خطورة، أو إقناعك بإبقاء الصفقات الخاسرة مفتوحة بدل إغلاقها، فهذه ليست نصيحة محايدة. إنها محاولة لإطالة عمر الخسارة كي تستمر الرسوم والعمولات والتمويل الليلي، وأحيانًا كي تدفع أكثر تحت وهم التعويض. خذ العبارة التالية بجدية، "أنت قريب جدًا من التعويض"، وكذلك "لو أضفت فقط مبلغًا بسيطًا". غالبًا ليست مصادفة.
والقرض، بصراحة، لا يعالج أصل المشكلة. هو يضع طبقة ضغط جديدة فوق الخسارة الأصلية، ومع كل يوم تتأخر فيه عن التوقف تصبح قدرتك على اتخاذ قرار هادئ أضعف. هنا يبدأ الاستنزاف الحقيقي، لأن القرار لم يعد استثماريًا فقط، بل نفسيًا وماليًا في وقت واحد.
علامات عملية تستحق التوقف فورًا
- إذا طُلب منك الاقتراض بعد سلسلة خسائر مباشرة، فاعتبر ذلك جرس إنذار، لا حلاً.
- إذا كان المستشار يركز على الإيداع أكثر من شرح المخاطر، فالدافع مختل.
- إذا جرى حثك على زيادة التعرض بدل تقليل الخسارة، فالأرجح أنك تُدفع إلى مقامرة، لا إلى إدارة.
- إذا وُعِدت باسترجاع سريع دون شرح مكتوب ومحدد، فاحذر من الكلام المرسل.
- إذا تغيّر أسلوب الضغط عندما تطلب وقتًا للمراجعة، فهذه علامة لا تُهمل.
كيف تتصرف قبل أن تتحول الخسارة إلى دين
افصل بين المال المتاح وبين المال المقترض. هذه ليست خطوة نفسية فقط، بل حاجز حماية. لا توقّع أي التزام تمويلي جديد وأنت تحت ضغط مكالمة أو رسالة عاجلة، لأن القرار المتسرع هو ما تحتاجه الجهة التي تحاول إبقاءك داخل الحلقة. الأفضل أن توقف أي تمويل إضافي مؤقتًا، وتطلب كل شيء كتابة، بما في ذلك سبب التوصية، وتاريخها، وأثرها المتوقع على المخاطر.
افحص الحساب كما لو أنك تراجعه للمرة الأولى. راجع سجل الأوامر، وقت التنفيذ، الفروق بين السعر المطلوب والمنفذ، وأي رسوم غير واضحة. إن وجدت أن الخسارة تتسع رغم وعود متكررة، فاسأل نفسك، هل المشكلة في السوق فعلًا، أم في إدارة الأوامر؟ أحيانًا يكون التلاعب ناعمًا، مثل تأخير التنفيذ، أو دفعك نحو صفقات أعلى مخاطرة، أو إبقاؤك في وضعية لا تناسب رأس المال المتبقي. وهذا مزعج، لأنه لا يترك علامة فاقعة.
الأهم من ذلك كله، لا تربط "استرداد" ما خسرته بإضافة التزام جديد. الاسترداد الحقيقي يبدأ حين توقف النزيف. بعد ذلك فقط، يصبح تقييم ما إذا كان هناك احتيال مالي أمرًا منطقيًا، لأنك عندها تعمل على وقائع لا على أمل متوتر. وإذا كان الطرف المقابل يرفض المراسلة المكتوبة أو يتهرب من توضيح الرسوم والشروط، فهذه ليست صعوبة إدارية، بل إشارة إلى أن الشفافية ليست في صالحه.
متى تحتاج إلى تصعيد منظم بدل الانتظار
حين تجمع الرسائل، وسجلات الإيداع، وأسماء الأشخاص الذين ضغطوا عليك، تصبح الصورة أوضح بكثير. لا تعتمد على الذاكرة، فهي تخونك عندما تكون الخسارة مؤلمة. احتفظ بكل نسخة من المحادثات، وكل إشعار تحويل، وكل تسجيل لمكالمة إذا كان ذلك مشروعًا في بيئتك. هذه التفاصيل الصغيرة قد تكون هي ما يثبت نمط الضغط أو استنزاف الحساب الخفي لاحقًا.
بعدها، لا تتعامل مع القضية على أنها سوء حظ عابر. إذا كان السلوك متكررًا، وإذا ارتبطت النصيحة دائمًا بتعظيم الإيداع أو الاقتراض أو إبقاء الصفقات الخاسرة مفتوحة، فأنت أمام نمط يحتاج مراجعة مهنية مستقلة. وهنا يفيد التواصل مع جهة متخصصة في تتبع مسارات الأموال وفحص المخالفات التشغيلية، لأن النظر من خارج الحلقة يغيّر كل شيء. Gulfrecoverygroup من الجهات التي يتجه إليها كثيرون عندما يريدون فهم ما حدث قبل أن تتورم الخسارة أكثر.
لا تنتظر حتى يطلبوا منك دفعة جديدة. القرار الأصعب غالبًا هو الأهم، وهو أن تقول: كفى الآن.
Categories
- Artificial Intelligence (AI)
- Technology
- Business
- Education
- Science
- Lifestyle
- Healthcare
- Entertainment
- Politics
- Environment
- Travel
- Finance
- Automobile
- News
- Art
- Causes
- Crafts
- career
- Dance
- Drinks
- Film
- Fitness
- Food
- Games
- Gardening
- Health
- Home
- Literature
- Music
- Networking
- Other
- Party
- Religion
- Shopping
- Sports
- Theater
- Wellness
Read More
According to a report by Intel Market Research, the global Ritonavir API Market was valued at USD 176.5 million in 2025 and is estimated to reach USD 184.0 million in 2026, before growing to USD 231.0 million by 2034 at a CAGR of 2.88% during 2026–2034. Ritonavir is primarily used as a pharmacokinetic booster in HIV protease-inhibitor regimens and in nirmatrelvir/ritonavir treatment for...

The Asia Pacific nuclear imaging systems market is expanding steadily as technological advancements improve imaging accuracy, scanner performance, and clinical workflow efficiency. Innovations in hybrid PET/CT and SPECT/CT systems, AI-assisted image analysis, and digital detector technologies are enhancing diagnostic precision and patient outcomes. According to Business Market Insights,...
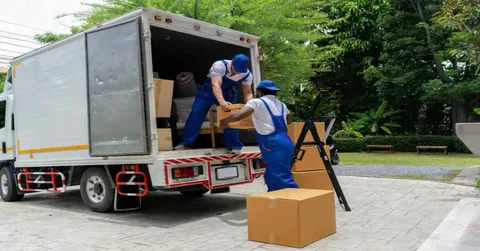
Start With a Detailed Plan Moving furniture, boxes, appliances, and other belongings requires careful preparation. Whether the items are being transported between homes, offices, storage facilities, or other locations, a clear loading plan can reduce confusion. Before the truck arrives, identify large items, fragile belongings, heavy boxes, and items that need special handling. A simple...
At the heart of every automated glucose control platform is a complex control algorithm that acts as the system's brain. These algorithms continuously analyze incoming data from glucose sensors to predict future sugar levels and command the insulin pump accordingly. Early generations required frequent manual corrections from users, but modern control systems utilize advanced predictive modeling...
The Health Information Exchange Market is expanding as healthcare organizations seek faster, safer, and more connected ways to share patient information. Market Research Future estimates the market at USD 4.23 billion in 2024, increasing to USD 4.78 billion in 2025 and reaching USD 16.2 billion by 2035, reflecting a 12.99% CAGR from 2025 to 2035. Interoperability is one of the strongest themes...